买断条款会计处理有讲究,核算口径须先统一
买断条款在足球租借交易中越来越常见,会计处理却远不是付款入账那么简单。强制买断与选择买断的确认时点不同,买断费、浮动奖金、工资分担和中介费用的归集口径也有差异。口径不统一,俱乐部财报的可比性就会下降,还会影响英超、西甲、意甲、德甲、法甲对财政规则的判断。
近几个赛季,租借加买断成为转会市场常见安排。拜仁慕尼黑、切尔西、国际米兰、尤文图斯、巴塞罗那、曼城等俱乐部频繁使用这类条款,协议里写着买断费、浮动奖金、工资分担和中介费。会计人员要先判断条款是否形成现时义务,不能只看付款时间,还要看义务是否已经锁定。
强制买断在触发条件满足时,俱乐部应确认球员合同权利资产和相应应付款项;选择买断通常等到行权时再确认。买断费中的浮动部分要按可变对价估计,工资由哪一方承担则影响受益期间的成本。核算口径须先统一控制权转移和风险报酬转移的判断标准。
足球球员合同权利在会计上多作为无形资产处理,但租借安排兼有服务合同与购买选择权两种属性。国际财务报告准则和中国会计准则都强调实质重于形式,俱乐部不能只按合同名称入账。不同法务团队对现时义务的理解不同,确认时点便出现差异,报表自然难以直接比较。
同一笔租借,有的俱乐部在租借开始就确认负债,有的等到买断行权才入账。拜仁慕尼黑、皇家马德里、巴黎圣日耳曼等俱乐部的报表因此呈现不同节奏。摊销起点、摊销年限和残值假设不一致,还会让当期利润出现明显波动,影响外界对经营能力的判断。
买断费、签字费、中介费应计入球员合同权利的初始成本,浮动奖金按很可能发生的金额计入,工资分担按受益期间计入损益。增值税和转会费分期支付要分开处理,不能混在买断费里。球员合同权利摊销年限通常按合同年限确定,续约时要重新评估并检查减值迹象。
选择买断的会计难点在于行权前不确认资产,但已支付的租借费要按期间费用处理。若条款设计得几乎确定行权,实质已接近购买,就需要提前确认。安切洛蒂、瓜迪奥拉、图赫尔在规划阵容时会考虑财务约束,买断选择并不只是竞技决定,也牵动预算和报表。
强制买断的触发条件常见于出场次数、联赛排名、欧冠资格和球员表现。条件触发时俱乐部要确认负债,条件由俱乐部可控时还可能更早确认。国际米兰、尤文图斯在意甲操作频繁,审计师需要逐条核对合同条款,判断触发概率和计量金额是否合理。
买断条款还会影响财政公平和盈利与可持续规则。欧足联财政公平审查看摊销和亏损,英超盈利与可持续规则也看当期利润。资本化时点一变,当期费用和后续摊销就会重排。切尔西、曼城、曼联、阿森纳、利物浦在引援时都需要统一核算口径,避免报表被误读。
球员和教练同样感受到口径差异。哈里·凯恩、贝林厄姆、姆巴佩、哈兰德、劳塔罗·马丁内斯、卢卡库等转会或租借安排中,买断条款常与奖金挂钩。西蒙尼·因扎吉、滕哈赫、阿尔特塔、克洛普在排兵布阵之外,也要面对报名资格和预算约束,财务确认影响球队建设。
审计与披露环节需要把口径落到纸面。审计师应检查买断条款的法律效力、触发概率、折现率和工资分担,关注俱乐部是否把强制买断误作选择买断。披露要说明确认时点、计量金额和摊销政策,欧冠与欧联杯报名涉及的财务数据也要经得起核对。
统一核算口径的路径并不复杂,先把控制权转移和现时义务定义清楚,再规范可变对价、折现率、费用归集和摊销年限。联赛管理机构可以给出披露模板,俱乐部则要把合同条款翻译成会计判断。英超、西甲、意甲、德甲、法甲若能协调,报表比较会顺畅许多。
口径统一后,财报可比性会提高,转会谈判也会更透明。买断条款不再轻易成为利润调节工具,财政公平判断更稳。本菲卡、波尔图、阿贾克斯等擅长出售球员的俱乐部,也能更清楚地展示交易对价和风险,买方卖方少一些争议,让定价基础更扎实,并减少事后调整空间。
监管机构可能要求更细的披露,审计师也会更关注强制买断的触发证据。俱乐部在合同设计上会减少模糊表述,把买断费、奖金和工资分担写得更清楚。拜仁慕尼黑、皇家马德里、切尔西、国际米兰调整节奏后,转会市场的财务信息会更可核验。
把买断条款的确认、计量和披露放在同一把尺子下,转会账本才更可信,并减少事后争议。1xbet下载规则清楚后,俱乐部不必在模糊地带试探,联赛和审计机构也能用一致标准核对,也让监管判断更稳。球员交易少一些灰色空间,竞赛公平才有更扎实的财务基础。
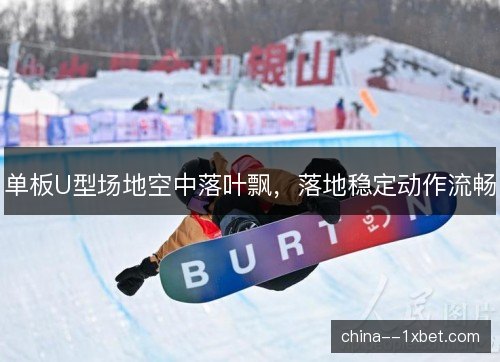
单板U型场地空中落叶飘,落地稳定动作流畅
单板U型场地的空中落叶飘,落地稳定动作流畅,正成为评判精彩滑行的关键。运动员从高耸的U型壁腾起,身体在空中像树叶般左右漂移,随后稳稳落回雪面。这个过程看似轻盈,背后却包含速度、重心、板刃与胆量的精确配...